
Asientos contables de nómina en Colombia
Descarga un kit completo con herramientas y guías prácticas para optimizar la gestión de nómina y garantizar pagos sin errores.

| 10 Minutos de lectura
| Publicación octubre 8, 2026| Última actualización octubre 8, 2026
Descarga un kit completo con herramientas y guías prácticas para optimizar la gestión de nómina y garantizar pagos sin errores.
Los asientos contables de nómina en Colombia registran los salarios, deducciones, aportes a seguridad social, parafiscales y provisiones de prestaciones sociales que genera una empresa en cada período. Para hacerlos correctamente, es necesario diferenciar la causación, que reconoce contablemente una obligación cuando se genera, del pago, que registra la salida efectiva del dinero.
También es necesario identificar las cuentas del Plan Único de Cuentas (PUC) que corresponden a cada concepto y registrar por separado las obligaciones laborales, los aportes y las provisiones. Así, la contabilidad refleja correctamente los costos laborales y los valores pendientes de pago.
¿Qué es un asiento contable de nómina y por qué es obligatorio en Colombia?
Un asiento contable de nómina en Colombia es el registro formal en los libros de contabilidad de los devengados, deducciones y obligaciones laborales de un período. Es obligatorio para respaldar el costo laboral y garantizar la deducibilidad del gasto en la declaración de renta ante la DIAN.
El registro de la nómina refleja el valor de la fuerza laboral en la contabilidad de la empresa. De acuerdo con los principios del manual de registros contables de la Organización Internacional del Trabajo (OIT), un sistema de registro eficiente permite anotar el dinero que ingresa y sale para mantener el control financiero y evaluar la estabilidad del negocio.
En Colombia, el principio de causación establece que los ingresos, costos y gastos se reconocen en el período en que se generan, independientemente de cuándo se realice el pago.
Causación vs. pago de la nómina: ¿cuál es la diferencia?
La causación reconoce la obligación laboral al cierre del período acreditando el pasivo y debitando el gasto. El pago de la nómina es el desembolso posterior de dinero que cancela el pasivo (cuenta 25) contra la cuenta de bancos (cuenta 1110).
¿Qué es la causación de la nómina?
La causación es el reconocimiento contable del derecho del trabajador a recibir su salario y de la obligación del empleador de pagarlo, junto con las aportaciones a la seguridad social, parafiscales y provisiones de prestaciones sociales. Ocurre al cierre del período liquidado.
¿Qué es el pago de la nómina?
El pago es la salida real de dinero de la compañía. En este momento se debita el pasivo temporal previamente constituido (cuenta 2505) y se acredita la cuenta del activo disponible (1105 Caja o 1110 Bancos)
¿Qué cuentas PUC se usan para contabilizar la nómina?
El Plan Único de Cuentas - PUC es el sistema que organiza y clasifica las cuentas utilizadas para registrar las operaciones contables de las empresas en Colombia. Para la nómina, intervienen principalmente cuentas del gasto (Clase 5 o 6), pasivo (Clase 2) y activo (Clase 1).
El Decreto 2650 de 1993 establece el PUC para comerciantes y sirve como referencia para la clasificación de estas operaciones.
| Código PUC | Nombre de la cuenta | Naturaleza | ¿Qué representa? |
|---|---|---|---|
| 5105 | Gastos de personal | Débito | Valor de los sueldos, prestaciones, aportes y gastos laborales asumidos por la empresa. |
| 2505 | Salarios por pagar | Crédito | Pasivo temporal por los salarios netos causados pendientes de giro a los colaboradores. |
| 2510 | Cesantías consolidadas | Crédito | Obligación acumulada por la prestación social de cesantías a favor del trabajador. |
| 2515 | Intereses sobre cesantías | Crédito | Rendimiento del 12% anual sobre las cesantías adeudadas al trabajador al cierre del año. |
| 2520 | Prima de servicios | Crédito | Pasivo por la prestación social correspondiente a un mes de salario por año laborado. |
| 2525 | Vacaciones consolidadas | Crédito | Valor acumulado para el pago del descanso remunerado de 15 días hábiles por año. |
| 2370 | Retenciones y aportes de nómina | Crédito | Obligaciones con la EPS, cajas de compensación, embargo judicial, libranzas y retención. |
| 1105 / 1110 | Caja / Bancos | Crédito | Disponibilidad de efectivo y saldos bancarios desde los cuales se desembolsa el pago. |
Cuentas de gasto (Grupos 51, 52, 61, 62)
Registran los costos o gastos operacionales de personal en los que incurre la empresa:
- 5105 / 5205 / 6105: Gastos de personal (Administración, Ventas o Costos de Producción).
- Subcuentas comunes: Sueldos (510506), Auxilio de transporte (510527), Horas extras y recargos (510515), Cesantías (510530), Prima de servicios (510536), Aportes a seguridad social y parafiscales.
Cuentas de pasivo (Grupo 25 y subcuentas 2370/2380)
Reflejan las obligaciones con trabajadores, entidades administradoras de seguridad social y terceros:
- 2505: Salarios por pagar.
- 2510: Cesantías consolidadas.
- 2515: Intereses sobre cesantías.
- 2520: Prima de servicios.
- 2525: Vacaciones consolidadas.
- 2370 / 2380: Retenciones y aportes de nómina (Salud EPS, Pensión, ARL, Cajas de Compensación, Embargos, Libranzas).
Cuentas de activo afectadas en el pago (Grupo 11)
- 1110: Bancos (cuenta desde la cual se realiza la dispersión de fondos). Comparativo de cuentas PUC afectadas en la nómina.
¿Cómo se hace el asiento contable de causación de la nómina paso a paso?
1. Registrar los salarios y demás conceptos devengados
El devengado corresponde a todos los valores que genera el trabajador durante el período, como salario, horas extras, recargos, comisiones y auxilio de transporte, cuando corresponda. Estos valores se registran como un gasto para la empresa.
Por ejemplo, los salarios pueden registrarse en la cuenta 510506 y las horas extras en la 510515.
2. Registrar las deducciones del trabajador
Las deducciones son los valores que se descuentan del salario del trabajador, como sus aportes a salud y pensión.
Como referencia general, el aporte del trabajador corresponde al 4 % para salud y 4 % para pensión, sujeto a las reglas aplicables en cada caso.
Estos valores no representan un gasto adicional para la empresa. Se descuentan del valor que se le debe pagar al trabajador y posteriormente se giran a las entidades correspondientes.
3. Registrar el valor neto que se debe pagar
Después de restar las deducciones al total devengado, se obtiene el neto a pagar, es decir, el valor que finalmente recibirá el trabajador.
La obligación por salarios se registra en la cuenta 2505, correspondiente a salarios por pagar.
4. Registrar los aportes a seguridad social y parafiscales
Además de los aportes que se descuentan al trabajador, el empleador debe registrar los aportes que están a su cargo. Aquí aparecen conceptos como salud, pensión, riesgos laborales y aportes parafiscales, según corresponda.
Los parafiscales son aportes que realizan determinados empleadores con destino a entidades como las cajas de compensación familiar, el ICBF y el SENA, de acuerdo con las condiciones legales aplicables.
La aplicación de la exoneración de aportes prevista en el artículo 114-1 del Estatuto Tributario, incorporada por la Ley 1819 de 2016, debe revisarse según las características de cada empleador y trabajador.
5. Registrar las provisiones de prestaciones sociales
Las provisiones son reconocimientos contables que permiten registrar gradualmente una obligación laboral que se pagará posteriormente.
Por ejemplo, aunque las cesantías no se paguen cada mes al trabajador, la empresa debe reconocer periódicamente el valor que está acumulando por este concepto. Como referencia, las provisiones mensuales incluyen:
- Cesantías: 8,33 %.
- Intereses sobre las cesantías: 1 % mensual.
- Prima de servicios: 8,33 %.
- Vacaciones: 4,17 %.
Estas provisiones permiten que el gasto laboral se reconozca durante el período en que el trabajador genera el derecho y no únicamente cuando llega el momento del pago.
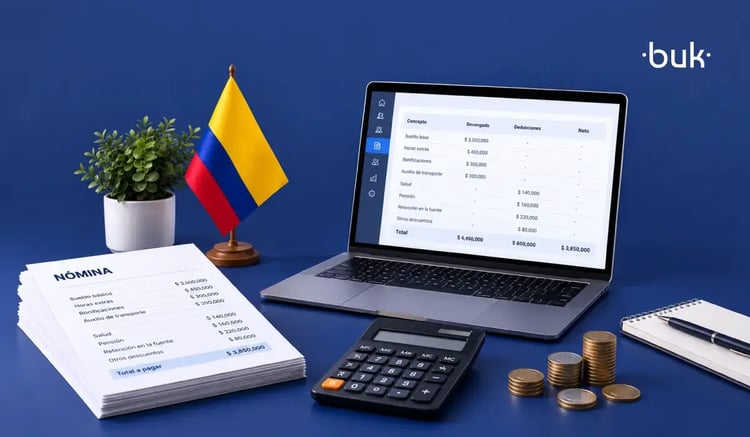
Ejemplo práctico de causación de nómina en COP (proyección SMLMV 2026)
Para ilustrar el cálculo, tomemos como referencia un colaborador que devenga 1 SMLMV mensual ajustado para el período 2026 ($1.450.000 COP) y tiene derecho a un auxilio de transporte de $200.000 COP (totales ilustrativos de ley). La empresa cuenta con la exoneración de aportes patronales a Salud, SENA e ICBF contemplada en el Art. 114-1 del Estatuto Tributario.
¿Cómo se contabiliza el pago de la nómina?
El asiento de pago se efectúa al realizar la transferencia electrónica o entrega de fondos a los empleados:
- Débito: Cuenta 2505 (Salarios por pagar) por el valor total abonado a los colaboradores (se cancela el pasivo).
- Crédito: Cuenta 1110 (Bancos) por la salida efectiva del dinero de la cuenta corporativa.
Casos especiales en la contabilización de nómina
Incapacidades por enfermedad general y laboral
El pago durante períodos de incapacidad presenta reglas específicas de contabilización:
- Días 1 y 2 (enfermedad general): Asumidos por el empleador (registrados como gasto de personal u horas no trabajadas por incapacidad).
- Día 3 en adelante (enfermedad general): Cubiertos por la EPS. No se cargan al gasto sueldo directo, sino que se registran como una cuenta por cobrar en la cuenta 136554 (Cuentas por cobrar a EPS).
- Incapacidad laboral (ARL): Cubierta desde el día 1 por la ARL, registrándose como cuenta por cobrar a dicha entidad.
Causación de cesantías, intereses y prima de servicios
Las prestaciones sociales deben causarse mensualmente para reflejar el pasivo real acumulado:
- Cesantías (8.33%): Gasto 510530 vs. Pasivo 2510.
- Intereses sobre cesantías (1% mensual sobre la cesantía acumulada): Gasto 510533 vs. Pasivo 2515.
- Prima de Servicios (8.33%): Gasto 510536 vs. Pasivo 2520.
Liquidación de contrato de trabajo
Al finalizar la relación laboral (CST Art. 65), el asiento de liquidación requiere:
- Revertir o cruzar los pasivos acumulados por provisiones en el grupo 25.
- Registrar la indemnización en caso de despido sin justa causa en las cuentas de gasto correspondientes.
- Cancelar el valor definitivo contra la cuenta de bancos.
| Concepto de Liquidación | Cuenta PUC Débito | Cuenta PUC Crédito |
|---|---|---|
| Cesantías acumuladas pendientes | 2510 Cesantías consolidadas | 2505 Salarios por pagar |
| Intereses a la fecha de retiro | 2515 Intereses sobre cesantías | 2505 Salarios por pagar |
| Prima proporcional a la fecha | 2520 Prima de servicios | 2505 Salarios por pagar |
| Vacaciones causadas no disfrutadas | 2525 Vacaciones consolidadas | 2505 Salarios por pagar |
| Indemnización por despido (si aplica) | 510584 Indemnizaciones laborales | 2505 Salarios por pagar |
| Pago del neto de la liquidación | 2505 Salarios por pagar | 1110 Bancos Nacionales |
Errores comunes al contabilizar la nómina
- Omitir el registro de causación: Registrar el gasto de nómina directamente contra la cuenta de bancos en la fecha de pago, omitiendo la cuenta temporal de pasivo 2505.
- Aplicar erróneamente la exoneración de aportes (Art. 114-1 E.T.): Causar aportes patronales de Salud, SENA e ICBF para empleados que devengan menos de 10 SMMLV cuando la empresa cumple con las condiciones para estar exonerada.
- Acumular las provisiones únicamente al momento del pago: Dejar el registro de la prima o las cesantías para la fecha de su desembolso, alterando la utilidad del período mensual.
- Incorrecta clasificación de descuentos: Registrar retenciones por embargos judiciales o libranzas en cuentas de gasto y no en cuentas de pasivo por pagar a terceros.
Riesgos y Sanciones ante la UGPP
La Unidad de Gestión Pensional y Parafiscales (UGPP) contrasta la información contenida en las declaraciones de renta (DIAN) con la contabilidad de la empresa y los pagos de la Pila. Las inconsistencias derivan en los siguientes escenarios:
- Sanciones por inexactitud: Aplican cuando la empresa reporta un Ingreso Base de Cotización (IBC) inferior al real en la contabilización. Las multas oscilan entre el 35% y el 60% del valor de los aportes omitidos o no pagados oportunamente.
- Sanciones por omisión o mora: La no afiliación o la mora en la consignación de aportes genera intereses moratorios a la tasa máxima legal vigente y sanciones administrativas progresivas.
- Pérdida de deducibilidad en renta: De acuerdo con el Estatuto Tributario, los pagos por salarios cuyo aporte a la seguridad social y parafiscales no se encuentre debidamente acreditado no podrán deducirse como costo o gasto en la declaración de renta ante la DIAN.
¿Cómo facilitar los asientos contables de nómina con un software?
La gestión manual de la nómina puede generar inconsistencias entre la liquidación, la contabilidad y los reportes que deben presentarse ante entidades como la DIAN y la UGPP.
Un software de nómina como Buk permite centralizar la información y automatizar procesos como la liquidación, el cálculo de conceptos laborales y la generación de información para el cumplimiento de obligaciones.
Con Buk, las empresas pueden automatizar la liquidación de nómina, generar el soporte de nómina electrónica para la DIAN y conectar la información de nómina con procesos contables.
Además, es posible configurar centros de costo e integrar la información para reducir el trabajo manual y mantener mayor trazabilidad sobre los registros.
Agenda una llamada con Buk y conoce cómo puedes automatizar la gestión de tu nómina.
Preguntas frecuentes
¿Qué cuenta contable se utiliza para registrar los salarios por pagar?
La cuenta 2505 — Salarios por pagar se utiliza para reconocer la obligación que tiene la empresa con sus trabajadores por los salarios causados y pendientes de pago.
¿Cuándo se debe causar la nómina?
La causación de la nómina debe realizarse en la fecha de cierre del período liquidado (mensual o quincenal), reconociendo la obligación contable y el gasto en el momento de su devengo, con independencia de la fecha de desembolso.
¿Qué diferencia hay entre causación y pago?
La causación reconoce contablemente el gasto y la obligación cuando se generan. El pago registra la cancelación de esa obligación cuando efectivamente se entrega el dinero.
¿Qué cuenta registra las cesantías consolidadas?
La provisión de cesantías puede registrarse en la cuenta 2510, de acuerdo con la estructura del PUC utilizada por la empresa.
¿Cómo se calcula la provisión mensual de la prima de servicios?
Como referencia, la provisión mensual de la prima de servicios corresponde al 8,33 % de la base que corresponda.
Escribe sobre gestión humana, talento, liderazgo, cultura organizacional y tendencias del mundo laboral. También ab...


¡Déjanos tu comentario!